SOMMAIRE
Le Point Stratégique n° 2 | Septembre 2026
Ce que vous devez retenir
1. Pourquoi les services décident de tout
2. Le protocole services, ou l’accord qui n’existe pas encore
3. Les quatre modes, expliqués par des exemples sénégalais
4. Où en est le continent : 50, 25, 5
5. Ce que le Sénégal vend déjà, souvent sans le savoir
6. Trois de nos sept secteurs prioritaires ne sont pas dans la négociation
7. Ce que l’UEMOA a déjà fait, et ce que la ZLECAf ajoute
8. Ce qu’un prestataire peut faire maintenant
9. Ce que l’État doit faire, et dans quel ordre
Annexe. Où vérifier, et avec qui
Pour citer ce document : Diatta, A. A., « Vendre ses services dans l’espace ZLECAf », Le Point Stratégique n° 2, Assome Mbodja & Associates, Dakar, septembre 2026.
Ce que vous devez retenir
Le numéro précédent portait sur les marchandises et sur le certificat d’origine. Celui-ci porte sur les services, c’est-à-dire sur le pan de la ZLECAf qui concerne les cabinets, les sociétés d’ingénierie, les entreprises de technologies, les établissements de formation et les prestataires. La logique y est différente, et les pièges aussi.
Les services sont déjà l’essentiel de notre économie. Ils représentent 49,1 % du produit intérieur brut sénégalais selon la définition étroite, et 70,5 % de la valeur ajoutée totale selon la définition large. Le Sénégal affiche la part de services dans le PIB la plus élevée de l’UEMOA.
Sans services compétitifs, il n’y a pas de commerce de marchandises. Les services comptent pour près d’un tiers de la valeur ajoutée contenue dans les exportations manufacturières mondiales. Au Sénégal, ils forment jusqu’à 64 % des consommations intermédiaires de certaines filières industrielles.
Il n’y a pas de marché continental des services tant que les listes ne sont pas déposées. Le protocole est un cadre. Ce qui ouvre réellement un marché, ce sont les listes d’engagements spécifiques que chaque État dépose, secteur par secteur et mode par mode.
50, 25, 5. Cinquante États parties ont soumis leurs offres initiales dans les cinq secteurs prioritaires. Vingt-cinq ont achevé leurs procédures nationales d’adoption. Cinq seulement ont publié leurs listes. Aucun pays de la CEDEAO ne figure parmi les vingt-cinq.
Trois de nos sept secteurs prioritaires sont hors négociation. La stratégie nationale retient sept secteurs à fort potentiel d’exportation. La construction, l’éducation et les services récréatifs et culturels ne font pas partie des cinq secteurs actuellement négociés.
Deux entreprises sur trois exportent déjà des services, et beaucoup l’ignorent. Une enquête nationale auprès de 550 prestataires l’a établi : nombre d’entre elles exportaient sans le savoir, faute de connaître la définition même de l’exportation de services.
1. Pourquoi les services décident de tout
Avant d’entrer dans la mécanique de la négociation, il faut répondre à une question que l’on pose rarement : pourquoi consacrer un protocole entier aux services, et pourquoi l’avoir négocié en même temps que les marchandises plutôt qu’après ? La réponse tient en trois constats, et chacun se vérifie par les chiffres.
Premier constat : les services sont devenus l’économie
La part des services dans le produit intérieur brut mondial est passée de 53 % en 1970 à 67 % en 2021. Ils emploient aujourd’hui la moitié de la population active mondiale, contre 27 % pour l’agriculture et 23 % pour l’industrie. En 2000, services et agriculture pesaient encore à parts égales, chacun 40 % de l’emploi mondial. En vingt ans, l’écart s’est creusé du simple au double (OMC, Trade in Services and Development).
La comparaison entre niveaux de développement est l’élément décisif de ce tableau.
| Groupe de pays | Part des services dans le PIB | Part des services dans l’emploi |
| Revenu élevé | 75 % | 75 % |
| Revenu intermédiaire supérieur | 56 % | 53 % |
| Revenu intermédiaire inférieur | 40 % | 40 % |
| Faible revenu | 42 % | 31 % |
| Monde | 67 % | 50 % |
Données 2021. Source : Organisation mondiale du commerce, à partir des statistiques de la Banque mondiale et de l’Organisation internationale du travail.
Ce tableau dit une chose simple : la richesse d’un pays et le poids de ses services progressent ensemble. Aucune économie n’est devenue prospère avec une part de services faible. Ce n’est pas une corrélation accidentelle, et ce n’est pas non plus, comme on le croit souvent, le signe qu’un pays aurait cessé de produire. C’est l’inverse.
Deuxième constat : sans services, les marchandises ne circulent pas
C’est ici que se trouve la réponse à la question initiale. Les services ne sont pas un secteur à côté des autres, ils sont l’ingrédient, le tissu qui relie les autres.
En valeur ajoutée, les services représentent désormais la moitié du commerce mondial, contre 34 % pour l’industrie et 16 % pour l’agriculture. Plus frappant encore : 69 % du commerce mondial de services correspond à des services intermédiaires, c’est-à-dire incorporés dans d’autres produits, pour une valeur de 3 950 milliards de dollars, plus du double des services vendus au consommateur final.
Les services comptent pour environ 31 % du contenu en valeur ajoutée des exportations manufacturières, dans les pays de l’OCDE comme ailleurs. L’exemple mexicain est éclairant : les services ne représentent que 6 % des exportations du pays en valeur brute, mais 45 % en valeur ajoutée. Autrement dit, ce que le Mexique vend au monde est, pour près de la moitié, du service déguisé en marchandise.
Au Sénégal, la démonstration est encore plus nette. Une analyse du tableau entrées-sorties de l’économie sénégalaise montre la part des services dans les consommations intermédiaires de nos filières productives : 64,2 % pour la fabrication du cuir, 63,8 % pour les activités extractives, 63,3 % pour l’égrenage du coton et le textile, 52,4 % pour la sylviculture, 50,9 % pour la pêche, 42,6 % pour le papier et le carton. Le premier service requis est presque toujours le même : le transport.
Lisez ce chiffre dans l’autre sens. Un exportateur sénégalais de produits de la mer dont le poisson est excellent et le prix compétitif verra sa marge détruite par un fret cher, une chaîne du froid défaillante, une assurance introuvable ou un crédit documentaire refusé. Sa compétitivité ne se joue qu’à moitié dans son usine. L’autre moitié se joue dans des services qu’il achète.
Voilà pourquoi les négociateurs de la ZLECAf ont refusé de dissocier les deux protocoles. Libéraliser les marchandises sans libéraliser les services revient à supprimer les droits de douane sur des cargaisons qui ne peuvent ni partir, ni être financées, ni être assurées. La Banque mondiale le confirme dans ses travaux les plus récents : la réduction des restrictions aux services ferait croître les exportations africaines de services de 14 % à l’intérieur du continent d’ici 2035, mais aussi les exportations manufacturières de textile et de produits alimentaires transformés, précisément parce que les services entrent dans leur production (Banque mondiale, Completing the AfCFTA Mosaic, 2026).
Troisième constat : l’Afrique produit des services et n’en vend presque pas
Les services génèrent environ 55 % du produit intérieur brut africain. Pourtant, le continent ne pèse que 2 % des exportations mondiales de services et 3 % des importations. Nos exportations de services ont doublé entre 2005 et 2019 pour atteindre 124 milliards de dollars, soit 17 % de nos exportations totales, avant de retomber à 82,7 milliards en 2020 sous l’effet de la pandémie.
Deux traits caractérisent ce commerce, et tous deux sont des faiblesses. D’abord sa composition : le voyage et le transport en représentent plus des deux tiers, le seul tourisme comptant pour 42 %, tandis que les services à forte intensité de connaissance plafonnent à 20 %. Nous vendons de la présence physique et du déplacement, non de l’expertise. Ensuite sa géographie : 91,9 % des exportations africaines de services sortent du continent. Le commerce intra-africain de services ne pèse que 8,1 % du total (CNUCED, données 2019).
Encore ce chiffre continental est-il flatteur, car il additionne des échanges qui traversent l’Afrique sans jamais faire vivre les intégrations régionales. Vue à l’échelle des communautés économiques régionales, c’est-à-dire à l’échelle où un prestataire travaille réellement, la situation est plus dure. La Commission économique des Nations unies pour l’Afrique a mesuré, pour chaque communauté, la part du commerce de services qui reste à l’intérieur du bloc. Aucune ne dépasse 5 %.
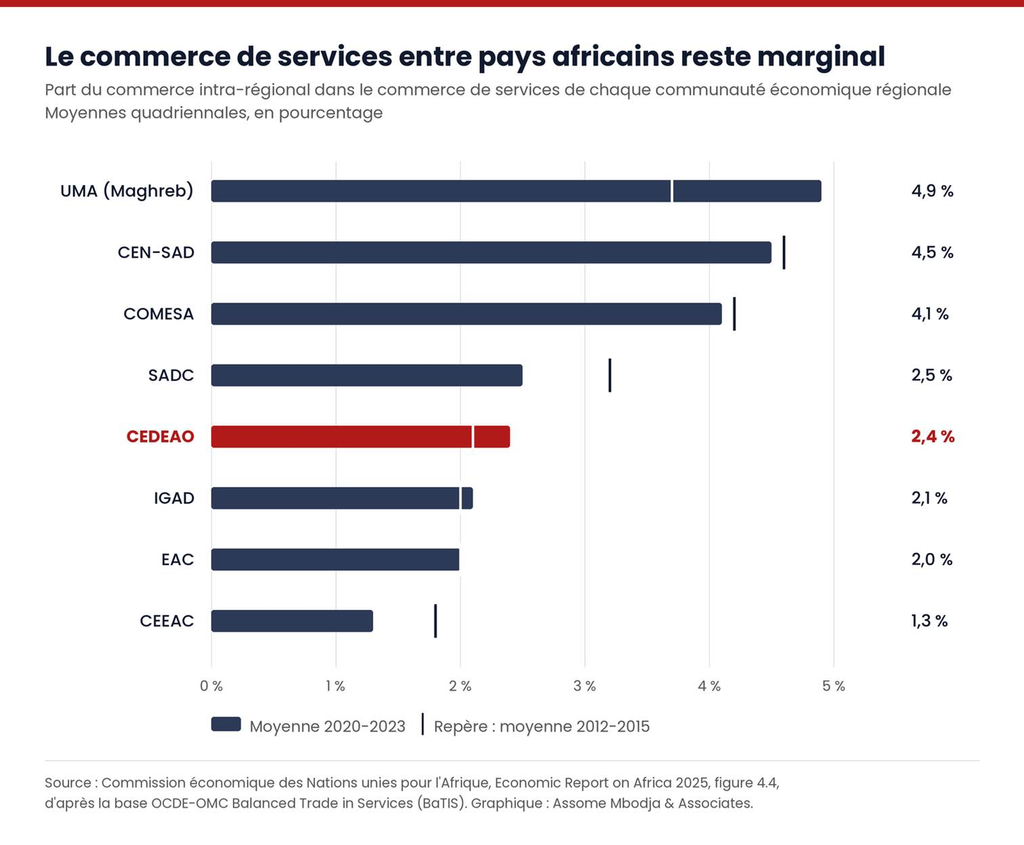
Trois enseignements sortent de ce graphique. Le premier est que la CEDEAO se situe dans la moitié basse du classement, à 2,4 %, loin derrière l’Union du Maghreb arabe qui atteint 4,9 %, l’ensemble sahélo-saharien à 4,5 % et le COMESA à 4,1 %. Le deuxième est que la progression, là où elle existe, est infime : la CEDEAO est passée de 2,1 % à 2,4 % en douze ans, soit trois dixièmes de point par décennie. Le troisième est que plusieurs blocs reculent, la CEEAC tombant de 1,8 % à 1,3 % et la SADC de 3,2 % à 2,5 %.
Retenez ce chiffre, car il est le vrai sujet de ce numéro. Sur les marchandises, le commerce intra-africain plafonne autour de 15 % et tout le monde le déplore. Sur les services, il est à 8,1 % pour le continent et à 2,4 % à l’intérieur de la CEDEAO, et personne n’en parle. Un prestataire sénégalais a donc, aujourd’hui, statistiquement plus de chances de vendre à Paris qu’à Abidjan.
La Commission économique pour l’Afrique attribue cette stagnation à la mise en œuvre incomplète du plan d’action pour le renforcement du commerce intra-africain, dont les sept volets sont la politique commerciale, la facilitation des échanges, les capacités productives, les infrastructures liées au commerce, le financement du commerce, l’information commerciale et l’intégration des marchés de facteurs. On notera que six de ces sept volets sont eux-mêmes des services. Le commerce intra-africain de services est freiné par l’absence des services qui permettraient de le faire.
Une dernière donnée mérite l’attention de ceux qui construisent l’avenir. Les services fournis par voie numérique ont plus que triplé depuis 2005, progressant de 8,1 % par an contre 5,6 % pour les marchandises, et représentent désormais 54 % des exportations mondiales de services, soit 3 820 milliards de dollars. L’Afrique y pèse 41,3 milliards, moins de 1 % du total mondial. C’est le segment le plus dynamique du commerce international, celui qui ne demande ni port, ni route, ni visa, et c’est celui où nous sommes les plus absents.
Ce que cela signifie pour le Sénégal
Notre pays n’est pas mal placé dans ce tableau, contrairement à ce que l’on suppose souvent. Il y est même en tête de sa région.
Les services représentent 49,1 % du produit intérieur brut sénégalais selon la définition statistique étroite, contre 25,4 % pour l’industrie et 15,5 % pour l’agriculture.
Selon la définition large, qui inclut la construction ainsi que l’électricité, le gaz et l’eau, les services représentaient 70,5 % de la valeur ajoutée totale en 2015, contre 63,1 % en 1990.
Le Sénégal affiche la part de services dans le PIB la plus élevée de l’UEMOA, avec 59,4 %, devant la Côte d’Ivoire à 52,6 % et le Burkina Faso à 52,5 %.
Nos exportations de services représentent 31 % du total des exportations de services de l’UEMOA, devant la Côte d’Ivoire avec 28 % et le Mali avec 11 %. Nous sommes le premier exportateur de services de la zone.
L’emploi a suivi. La part des services dans l’emploi est passée de 27,5 % en 1990 à 43,5 % en 2015, tandis que le secteur primaire reculait de 61 % à 46,3 %. La main-d’œuvre qui a quitté l’agriculture n’est pas allée vers l’industrie, dont l’emploi est resté stable : elle est allée vers les services.
Ce dernier point mérite qu’on s’y arrête, car il contredit le récit habituel du développement. On imagine un pays passant de l’agriculture à l’usine, puis de l’usine au bureau. Le Sénégal a sauté l’étape intermédiaire. Nos travailleurs sont passés directement du champ au commerce, au transport et aux services. Cela peut se déplorer, ou se constater et s’organiser.
Reste alors une question à laquelle ce numéro tente de répondre. Le Sénégal est premier de l’UEMOA pour le poids des services dans son économie et premier pour leurs exportations. Que fait-il de cette position dans la négociation continentale en cours ?
2. Le protocole services, ou l’accord qui n’existe pas encore
Le protocole sur le commerce des services est entré en vigueur avec l’Accord, le 30 mai 2019. Il pose les principes : traitement de la nation la plus favorisée, traitement national, transparence, reconnaissance des qualifications, libéralisation progressive. Mais il ne libéralise rien par lui-même. Il est, selon la formule juste d’un analyste du droit commercial africain, un squelette dont la chair sera constituée par les listes d’engagements spécifiques.
La mécanique mérite d’être comprise, car elle explique pourquoi rien ne se passe encore. L’article 22 du protocole impose à chaque État partie de déposer une liste d’engagements spécifiques. La méthode retenue est celle des listes positives : un secteur n’est ouvert que s’il figure expressément sur la liste. Tout ce qui n’y est pas inscrit reste fermé. Les négociations se mènent sur une base de demandes et d’offres, chaque État formulant une offre initiale que les autres peuvent demander d’améliorer.
Au sommet de juillet 2018, la Conférence de l’Union africaine a retenu cinq secteurs prioritaires pour ce premier cycle : les services aux entreprises, les services de communication, les services financiers, les services de transport, et les services de tourisme et de voyage. Les lignes directrices pour l’élaboration des listes et le cadre de coopération réglementaire ont été adoptés en 2019.
Retenez ceci : tant qu’un pays n’a pas déposé, fait adopter et publié sa liste, vos droits d’accès à son marché ne sont pas garantis par la ZLECAf. Vous pouvez y vendre, mais sous le régime national de ce pays, révocable à tout moment. La liste ne crée pas la vente ; elle sécurise le droit de vendre.
3. Les quatre modes, expliqués par des exemples sénégalais
Un service ne franchit pas une frontière comme un conteneur. Le droit commercial distingue donc quatre manières de le fournir, et chaque engagement d’un État se lit mode par mode. Confondre ces modes est l’erreur la plus fréquente, et la plus coûteuse.
| Mode | Définition | Exemple sénégalais | Difficulté |
| Mode 1 | Fourniture transfrontalière. Le service traverse la frontière, pas les personnes. | Un centre d’appels de Dakar traite les clients d’une banque ivoirienne. | La plus simple. Souvent déjà pratiqué. |
| Mode 2 | Consommation à l’étranger. Le client vient à vous. | Un patient guinéen se fait soigner dans une clinique dakaroise ; un étudiant malien s’inscrit dans une université privée. | Dépend surtout du visa et de la réputation. |
| Mode 3 | Présence commerciale. Vous ouvrez une filiale ou un bureau. | Un cabinet d’ingénierie sénégalais ouvre une antenne à Douala. | Le plus coûteux. Suppose un investissement d’implantation. |
| Mode 4 | Présence de personnes physiques. Vos experts se déplacent. | Une équipe d’architectes part exécuter un chantier au Tchad. | Le plus restreint partout. Visas, permis, reconnaissance des diplômes. |
La stratégie nationale d’exportation de services a retenu les modes 1 et 4 comme voies privilégiées pour le Sénégal, le mode 3 n’étant envisagé qu’au cas par cas en raison du niveau d’investissement qu’il exige.
Cette précision est lourde de conséquences. Nos deux modes privilégiés sont l’un le plus simple, l’autre le plus verrouillé. Le mode 1 ne demande qu’une connexion et un contrat. Le mode 4 se heurte partout aux visas, aux permis de travail, aux conditions de résidence et à la reconnaissance des diplômes. C’est précisément là que se joue l’utilité des engagements : un pays qui inscrit le mode 4 sur sa liste, même avec des limitations, transforme une tolérance administrative en droit opposable.
4. Où en est le continent : 50, 25, 5
Voici l’état des lieux, et il est plus avancé que ce que l’on croit généralement, tout en restant loin d’un marché unique.
50 offres initiales ont été soumises par les États parties dans les cinq secteurs prioritaires.
25 États ont achevé les procédures nationales requises et adopté leurs listes d’engagements spécifiques.
5 seulement ont publié ces listes au journal officiel : le Burundi, le Kenya, le Rwanda, l’Ouganda et la Tanzanie, tous membres de la Communauté d’Afrique de l’Est.
La géographie de ces vingt-cinq adoptants mérite d’être regardée de près. On y trouve l’ensemble des États de la CEMAC, dont le Cameroun, le Congo, le Gabon, le Tchad et la Guinée équatoriale. On y trouve l’Égypte, Maurice, les Seychelles, le Botswana, la Namibie, le Lesotho, l’Eswatini, le Malawi, la Zambie, le Zimbabwe, les Comores. On n’y trouve aucun pays de la CEDEAO.
Le parallèle avec le numéro précédent est frappant. Sur les marchandises, l’Afrique du Sud et l’Égypte émettaient des milliers de certificats d’origine quand le Sénégal n’en émettait aucun. Sur les services, la CEMAC a adopté ses listes quand la CEDEAO n’a rien adopté. Et dans les deux cas, les marchés concernés sont exactement ceux que nos entreprises désignent comme leurs cibles.
Il faut ajouter une nuance d’honnêteté. La publication au journal officiel n’est pas un détail de procédure : elle conditionne l’opposabilité des engagements. Cinq pays sur cinquante-cinq ont franchi cette étape. Le marché continental des services est donc, à ce jour, davantage un chantier qu’un espace praticable. Ce qui rend d’autant plus stratégique la question de savoir qui sera prêt lorsqu’il le deviendra.
5. Ce que le Sénégal vend déjà, souvent sans le savoir
Une enquête nationale couvrant les quatorze régions a été conduite auprès de 550 entreprises prestataires dans dix-neuf sous-secteurs de services. Ses résultats méritent d’être connus de tout dirigeant du secteur.
Premier résultat, et il est contre-intuitif : les deux tiers des entreprises interrogées avaient exporté des services. Surtout, l’enquête relève que de nombreuses entreprises exportaient sans le savoir, faute de connaître la définition de l’exportation de services, et qu’un enthousiasme réel s’est manifesté dans les groupes de discussion, en particulier chez les petites structures.
Si vous facturez un client établi à l’étranger, vous exportez. Si vous formez à distance des stagiaires ivoiriens, vous exportez. Si vous soignez un patient venu de Conakry, vous exportez. Si vos ingénieurs passent trois semaines sur un chantier camerounais, vous exportez. Beaucoup d’entreprises sénégalaises sont déjà exportatrices de services et ne se déclarent pas comme telles, ce qui les prive des dispositifs d’appui et fausse nos statistiques nationales.
Ce que disent les comptes extérieurs
Les statistiques de balance des paiements confirment cette réalité et en révèlent la structure. Sur la période allant de 2005 à 2015, les exportations sénégalaises de services se répartissaient en trois blocs : les voyages, passés de 242 à 368 millions de dollars, le transport, autour de 125 millions, et les autres services commerciaux, passés de 305 à 527 millions.
Le mouvement le plus significatif se trouve dans ce dernier bloc. Les services de télécommunication, d’informatique et d’information sont passés de 105,5 millions de dollars en 2005 à 274,2 millions en 2015, soit un peu plus qu’un doublement. Ils constituent aujourd’hui le premier poste de nos exportations de services hors voyages et transport. C’est la part de notre commerce extérieur qui ressemble le plus à l’économie mondiale de demain, et c’est aussi celle dont on parle le moins.
Une géographie en trois cercles
L’enquête établit ensuite une hiérarchie claire des marchés perçus. Quarante-quatre pour cent des entreprises perçoivent les opportunités régionales en termes de proximité, et citent d’abord les pays frontaliers : le Mali, la Gambie, la Mauritanie, la Guinée et la Guinée-Bissau. Trente-neuf pour cent les perçoivent à travers les services qu’elles offrent. Douze pour cent n’ont aucune idée des opportunités régionales.
Au niveau continental, le tableau change. Un quart seulement des entreprises déclarent y voir des opportunités, et dix-neuf pour cent n’en voient aucune. Trente-quatre pour cent estiment néanmoins que les services qu’elles proposent ont un potentiel continental, principalement dans les métiers adossés aux technologies : externalisation des processus d’affaires, relation client, progiciels de gestion, télémédecine, auxquels s’ajoutent le tourisme, le transport aérien, le transit, la logistique, la formation, le conseil et l’assistance juridique.
Les pays les plus cités sont le Maroc, la Tunisie, l’Algérie, le Cameroun, le Congo, le Tchad et l’Afrique du Sud. Ce sont, à peu de chose près, les marchés hors CEDEAO que le numéro précédent avait identifiés pour les marchandises. Deux enquêtes différentes, deux natures d’échanges, une seule carte.
Enfin, la taille de l’entreprise commande la perception. Les grandes entreprises voient un potentiel continental parce qu’elles peuvent consacrer des moyens à l’information, aux études de marché et à la recherche documentaire. Les petites, en dessous de vingt-cinq millions de francs CFA de chiffre d’affaires, privilégient la proximité, ce qui vaut particulièrement pour celles des régions frontalières. L’écart n’est pas un écart de compétence, c’est un écart d’accès à l’information.
Une preuve par l’exemple mérite d’être citée, car elle répond à ceux qui doutent : des cabinets sénégalais d’architecture interviennent déjà en Guinée équatoriale et au Tchad, c’est-à-dire en zone CEMAC. Les opportunités ne manquent pas ; leur connaissance, si.
6. Trois de nos sept secteurs prioritaires ne sont pas dans la négociation
C’est le constat le plus important de ce numéro, et il n’a, à notre connaissance, jamais été formulé publiquement.
La stratégie nationale de développement et de promotion des exportations de services a identifié sept secteurs à fort potentiel d’exportation, selon des critères explicites : contribution au produit intérieur brut, à l’emploi et aux exportations, place dans le plan national de développement, potentiel d’exportation, existence de préférences commerciales régionales, et modes d’exportation privilégiés.
| Secteur retenu par la stratégie nationale | Modes visés | Dans les cinq secteurs négociés ? |
| Services professionnels | 1 et 4 | Oui, au titre des services aux entreprises |
| Services informatiques | 1 et 4 | Oui, au titre des services aux entreprises |
| Autres services fournis aux entreprises | 1 et 4 | Oui |
| Services annexes aux transports maritimes | 1 et 3 | Oui, au titre des services de transport |
| Services de construction | 3 et 4 | Non |
| Services d’éducation | 1, 2 et 4 | Non |
| Services récréatifs, culturels et sportifs | 1, 2 et 4 | Non |
Les secteurs non couverts par le cycle en cours comprennent également la distribution, l’énergie, l’environnement, la santé et les services sociaux. Ils pourront être intégrés lors des cycles suivants.
Ce que cela signifie. Le Sénégal a défini ses priorités d’exportation de services, avec méthode et avec des critères. Trois de ces priorités ne sont pas défendues dans la négociation continentale en cours, puisqu’elles n’y figurent pas. Faire inscrire la construction, l’éducation et les industries créatives dans le prochain cycle n’est donc pas une revendication de circonstance : c’est la défense d’un intérêt national déjà identifié et déjà documenté.
Il faut ajouter que la construction et l’éducation sont précisément deux secteurs où le Sénégal dispose d’une avance reconnue en Afrique de l’Ouest, et où la demande d’Afrique centrale est établie. Les cabinets d’architecture cités plus haut le démontrent.
7. Ce que l’UEMOA a déjà fait, et ce que la ZLECAf ajoute
La rigueur commande de dire, ici aussi, où la ZLECAf apporte quelque chose et où elle ne fait que doubler l’existant. Les États membres de l’UEMOA ont défini des politiques commerciales visant une libéralisation plus poussée dans l’espace communautaire, notamment pour les télécommunications, les transports aériens, et certains services professionnels : juristes, comptables, architectes, médecins, dentistes.
Pour un cabinet sénégalais qui vend à Abidjan ou à Bamako, l’apport de la ZLECAf est donc marginal dans ces professions. Le cadre communautaire existe, même s’il reste imparfaitement appliqué. En revanche, dès que la destination sort de l’espace communautaire, la ZLECAf devient le seul instrument disponible, et l’absence de listes d’engagements adoptées par nos partenaires comme par nous-mêmes prend toute sa portée.
Une nuance apportée par les praticiens mérite d’être rapportée. Dans les services juridiques, les avocats connaissent bien les règles communautaires, mais savent qu’elles constituent une condition nécessaire et non suffisante pour pénétrer le marché d’un pays membre. Ils nouent donc des partenariats avec leurs homologues locaux pour défendre correctement leurs clients devant les juridictions nationales. Le droit d’accès n’est pas l’accès. Les services s’exportent par la relation autant que par le texte.
8. Ce qu’un prestataire peut faire maintenant
Vérifier si vous exportez déjà. Passez en revue votre facturation des deux dernières années. Tout client établi hors du Sénégal, toute formation dispensée à distance, tout patient ou étudiant étranger venu chez vous, toute mission exécutée à l’étranger constitue une exportation de services. Si c’est le cas, déclarez-vous comme exportateur auprès des dispositifs d’appui.
Identifier votre mode dominant. Vos obstacles ne sont pas les mêmes selon que vous vendez à distance ou que vous déplacez des équipes. Un prestataire en mode 1 doit se battre sur les paiements transfrontaliers et la fiscalité ; un prestataire en mode 4 sur les visas, les permis et la reconnaissance des diplômes.
Lire la liste du pays visé, s’il en a une. Pour les cinq pays qui ont publié, Burundi, Kenya, Rwanda, Ouganda et Tanzanie, les engagements sont consultables et opposables. Pour les autres, il faut se renseigner directement auprès de l’autorité de régulation du secteur concerné dans le pays de destination.
Regarder du côté du numérique. C’est le segment qui progresse le plus vite dans le monde, et celui qui contourne le mode 4 et ses visas. Un service livré par voie numérique ne demande ni permis de travail ni reconnaissance de diplôme dans la plupart des cas.
Construire la relation locale avant le contrat. C’est la leçon des avocats rapportée plus haut, et elle vaut pour l’ingénierie comme pour la formation. Un partenaire local n’est pas un intermédiaire coûteux, c’est une condition d’exécution.
Documenter vos blocages. Un visa refusé, un diplôme non reconnu, une obligation de partenaire local non prévue par les textes, un paiement bloqué : notez la date, le pays, l’autorité concernée et le montant en jeu. Ces cas sont la matière première de toute négociation future, et personne ne les recense aujourd’hui.
9. Ce que l’État doit faire, et dans quel ordre
Achever et publier notre liste d’engagements. Nous sommes parmi les cinquante pays ayant déposé une offre, mais pas parmi les vingt-cinq qui l’ont adoptée. Tant que cette étape n’est pas franchie, nos partenaires n’ont aucune obligation opposable envers nos prestataires, et nous ne pouvons rien exiger en retour.
Porter nos trois secteurs manquants dans le prochain cycle. Construction, éducation, industries créatives. L’argumentaire existe déjà dans notre stratégie nationale ; il n’a jamais été transposé en position de négociation.
Créer le point d’information sur les marchés extérieurs de services. Une étude ministérielle relevait dès 2017 qu’il n’existait quasiment aucun appui continu à la promotion des exportations de services, et aucune politique en la matière. Un exportateur de biens a des interlocuteurs ; un exportateur de services n’en a aucun.
Se doter d’une vision consolidée du secteur. La même étude constatait qu’aucune instance ne donne au gouvernement une vue d’ensemble des services, alors que ce sont les plus hautes autorités qui signent les accords engageant l’économie. On ne négocie pas correctement ce que l’on ne mesure pas.
Négocier la reconnaissance des qualifications. Le protocole prévoit que si un État conclut un accord de reconnaissance avec un autre, il doit donner aux autres États parties une chance équitable d’y adhérer ou d’en négocier un équivalent. Pour un pays exportateur de compétences comme le nôtre, c’est la disposition la plus rentable du texte, et elle est inexploitée.
Faire valoir notre position régionale. Premier de l’UEMOA pour le poids des services dans le PIB, premier pour leurs exportations : le Sénégal a les titres pour conduire la position ouest-africaine sur les services dans la négociation continentale. Encore faut-il l’avoir décidé.
Ce que traitera le prochain numéro
Le numéro 3, le jeudi 29 octobre, portera sur les paiements et le financement du commerce intra-africain : ce que le système panafricain de paiement change réellement pour une PME, ce qu’il ne change pas, et pourquoi une facture en dollars reste souvent la règle entre deux pays africains.
Annexe. Où vérifier, et avec qui
Secrétariat de la ZLECAf : au-afcfta.org, pour l’état des négociations sur les services et les listes publiées.
tralac : tralac.org, pour le suivi actualisé des offres déposées, adoptées et publiées, et pour les textes juridiques.
Export Potential Map du Centre du commerce international : exportpotential.intracen.org, qui couvre également les services.
Base de données de l’OMC sur le commerce des services et Services Trade Policy Database de la Banque mondiale et de l’OMC, pour mesurer le niveau de restriction d’un marché donné, secteur par secteur et mode par mode.
Autorités de régulation sectorielles du pays visé : pour les services financiers, les télécommunications, la santé, l’éducation et les professions réglementées, c’est l’autorité de régulation, et non le ministère du commerce, qui détient la réponse pratique.
Organisations professionnelles de votre secteur dans le pays de destination : ordre des architectes, barreau, ordre des experts-comptables. C’est le canal le plus rapide pour connaître les conditions réelles d’exercice.
Note de prudence : l’état des listes d’engagements évolue. Les chiffres cités reflètent la situation connue à la date de publication. Cette note relève de l’information générale et ne remplace ni une vérification auprès des autorités de régulation des pays concernés, ni un conseil juridique personnalisé. Sources : Organisation mondiale du commerce, Trade in Services and Development, chapitre 1 ; Conférence des Nations unies sur le commerce et le développement, Rapport sur le développement économique en Afrique, chapitre consacré au commerce des services ; Commission économique des Nations unies pour l’Afrique, Economic Report on Africa 2025. Advancing the Implementation of the Agreement Establishing the African Continental Free Trade Area, Addis-Abeba, mars 2025, figure 4.4, établie à partir de la base OCDE-OMC Balanced Trade in Services (BaTIS) ; Banque mondiale, Completing the AfCFTA Mosaic, Liberalization of Trade in Services, document de travail n° 11357, 2026 ; Accord portant création de la ZLECAf, protocole sur le commerce des services ; Secrétariat de la ZLECAf ; tralac ; ministère chargé du Commerce et des PME, Stratégie nationale de développement et de promotion des exportations de services, Institut Compétences et Développement, août 2019, enquête auprès de 550 entreprises dans les 14 régions ; ministère chargé du Commerce et des PME, Direction du commerce extérieur, Étude sur l’analyse économique du secteur des services au Sénégal, Institut Compétences et Développement, octobre 2017 ; Agence nationale de la statistique et de la démographie, comptes nationaux.